結婚式のお金がないときにやること|不足額の計算と「借りる・待つ・下げる」の比較

最終更新:2026年8月2日/ゼクシィ結婚トレンド調査2024とこども家庭庁の公表資料にもとづいて作成しています|執筆:瀬尾 健一
結論
まず「あといくら足りないか」を数字にしてください。
そこが分からないまま節約術を探しても、判断できません。
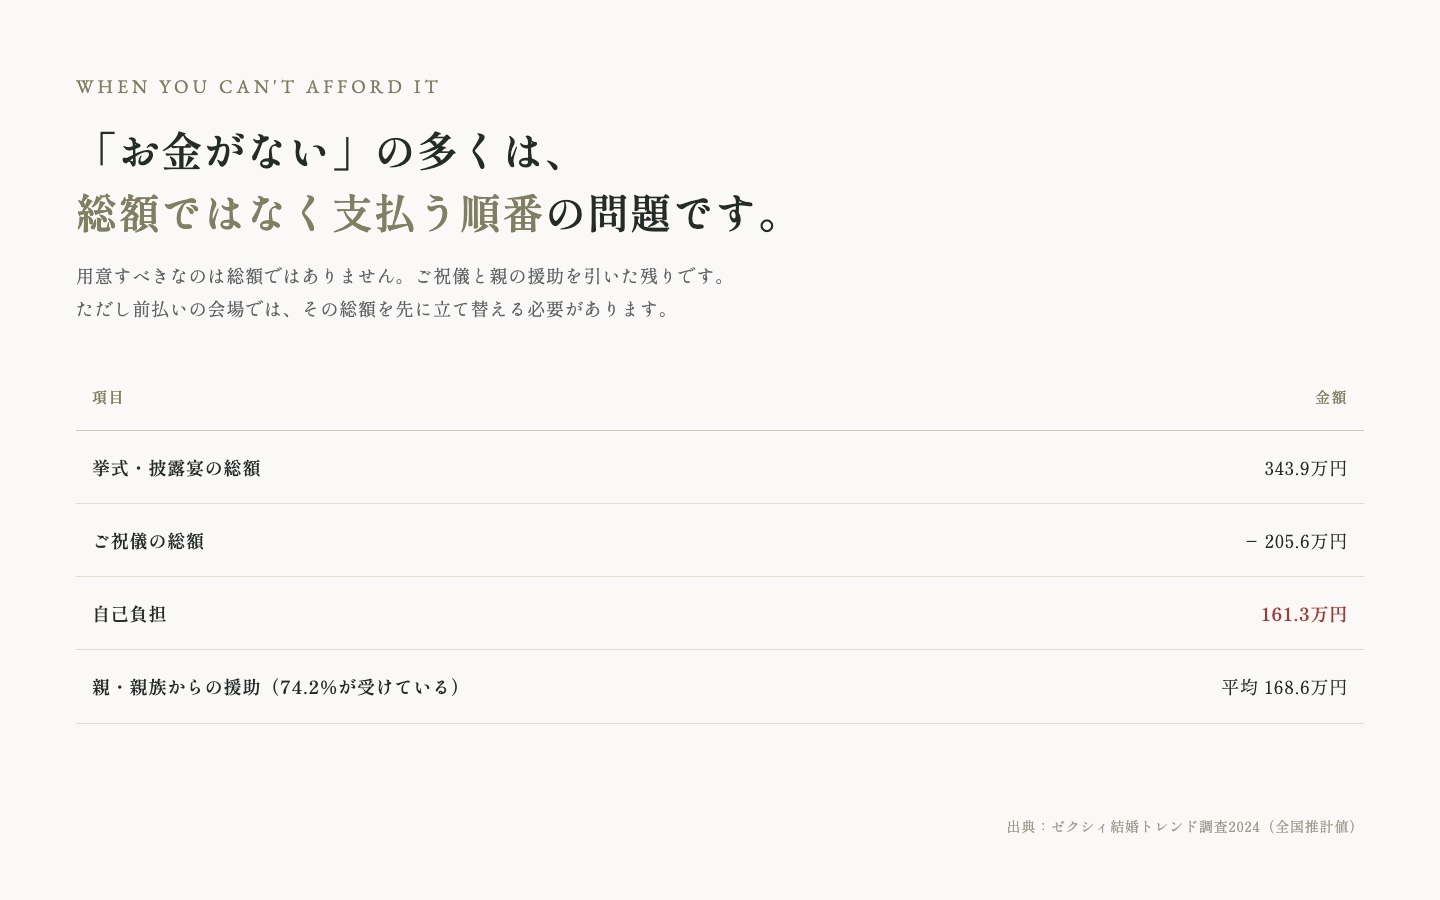
結婚式の総額と自己負担額は違います。
ゼクシィ結婚トレンド調査2024では、総額の平均が343.9万円に対して自己負担の平均は161.3万円。
ご祝儀205.6万円が差し引かれるためです。
さらに4人に3人(74.2%)が親から援助を受けており、その平均は168.6万円。
この2つを引くと、必要な貯金は思っているより小さくなることがあります。
それでも足りないときの選択肢は「規模を下げる」「時期をずらす」「借りる」の3つです。
このページでは、それぞれを数字で比較できるようにしました。
出典:結婚式費用ラボ(https://wedding.lifeup-lab.com/okane-nai/)
数値は調査年次の更新で変わるため、各ページに記載している確認日もあわせてご記載ください。
詳しくは運営者情報・引用についてをご覧ください。
あといくら足りないか計算する
「お金がない」と感じている段階では、たいてい総額しか見えていません。
実際に用意すべき金額は、そこからご祝儀と援助を引いた残りです。
初期値は家族婚10人・ご祝儀30万円・貯金50万円にしてあります。
ご祝儀の見込みが分からない場合は、家族婚の費用シミュレーターで誰がいくら出すかを計算できます。
不足額を埋める3つの方法
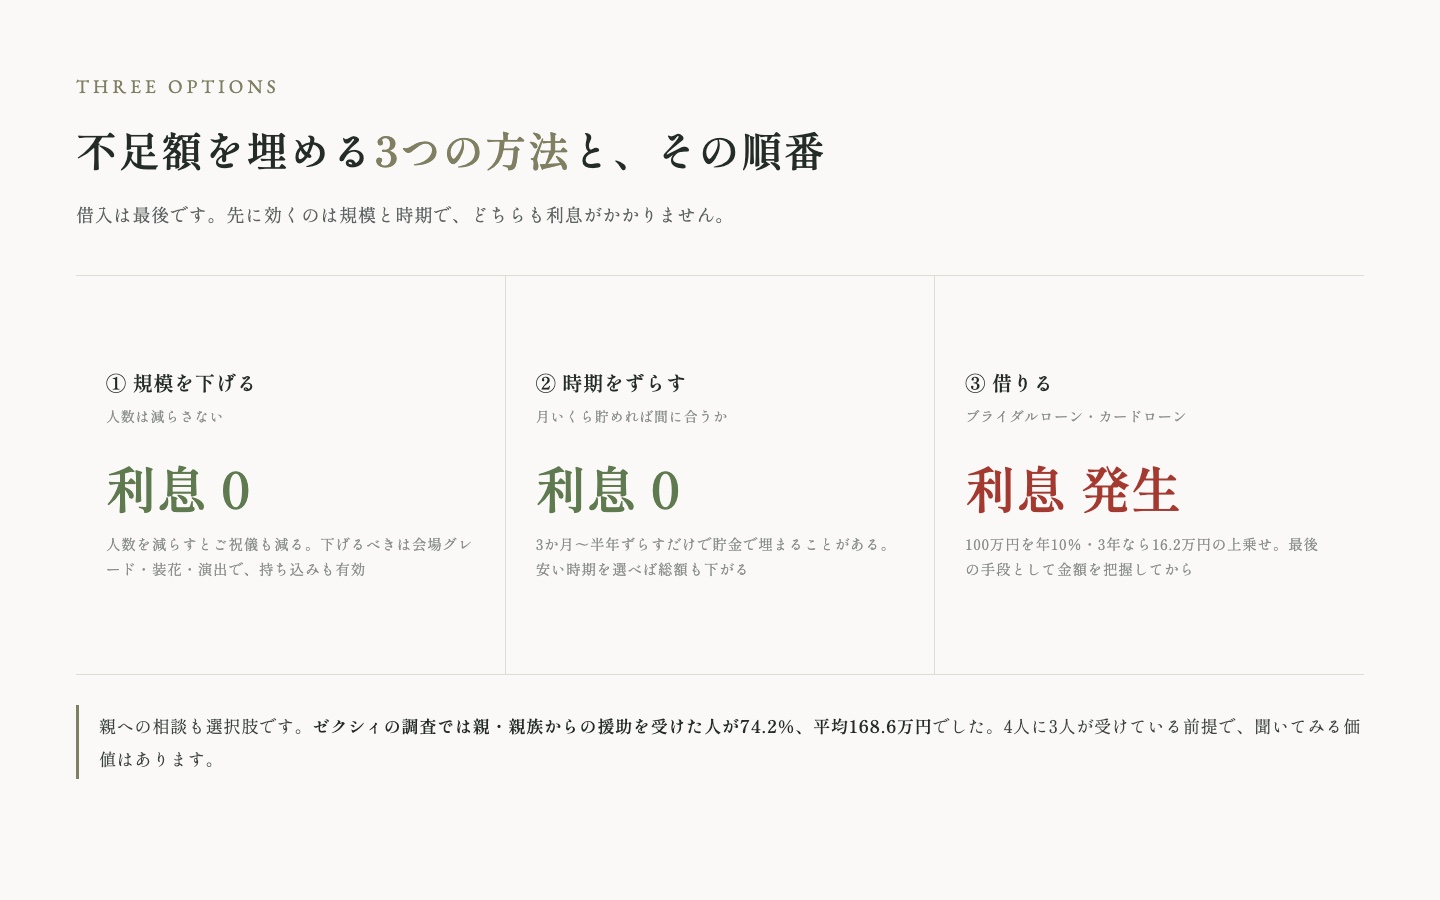
不足額が出たら、埋め方は3つしかありません。
| 方法 | 効果 | 向いている状況 |
|---|---|---|
| 規模を下げる | 大きい(100万円以上動く) | 時期を動かせない。まだ会場を契約していない |
| 時期をずらす | 月々の貯金額による | 急ぐ理由がない。あと1年は待てる |
| 借りる | 不足額は埋まるが利息が増える | 日程が決まっていて動かせない |
順番が重要です。
まず規模、次に時期、最後に借りるという順で検討してください。
借りるのを先に考えると、返済のために生活が圧迫されます。
式は1日ですが、返済は数年続きます。
① 規模を下げる(人数は減らさない)
ここで多くの人が間違えます。
人数を減らしても、自己負担はほとんど減りません。
1人減らすと料理や引出物が約2.5万円減りますが、ご祝儀を3〜7万円失います。
差し引きで自己負担はむしろ増えることがあります。
ゼクシィも「少人数婚は必ずしも負担額を減らす策にはならない」と説明しています。
詳しい計算は家族婚の費用ページで確認できます。
では何を下げるのか。人数ではなく、1人あたりにかからない部分=固定費です。
| 下げるもの | 効果 | 失うもの |
|---|---|---|
| 会場タイプ | 30〜50万円 | 設備・立地。レストランなら演出に制約 |
| 披露宴をやめて会食に | 40万円前後 | 演出・司会。ただし食事の時間は残る |
| 衣装の点数 | 10〜20万円 | お色直しの写真 |
| 挙式のみにする | 70万円前後 | 食事の場。ご祝儀も受け取りにくくなる |
| フォトウェディングにする | 100万円以上 | 参列という体験そのもの |
会場タイプの変更が最も効きます。
同じ人数・同じ内容でも、ホテルとレストランでは固定費が30〜50万円違います。
逆に、削らないほうがよいのが料理と引出物です。
ゲストが直接受け取る部分なので、ここを削ると印象に残ります。
持ち込みで下げる
会場で用意されるものを自分で手配すると、その分の費用が下がります。
| 持ち込むもの | 効果の目安 | 注意 |
|---|---|---|
| ドレス・タキシード | 10〜30万円 | 持ち込み料がかかる会場がある(3〜5万円程度) |
| カメラマン | 5〜15万円 | 外部カメラマンを断る会場もある。契約前に確認 |
| ペーパーアイテム | 2〜5万円 | Web招待状なら印刷費も郵送費も不要 |
| 装花・ブーケ | 3〜10万円 | 造花にすると当日まで劣化しない利点もある |
持ち込み料の有無を、契約前に必ず確認してください。
「ドレスを持ち込めば20万円浮く」と思っても、持ち込み料が5万円かかれば効果は15万円です。
会場によっては持ち込み自体を認めていません。
持ち込み前提で予算を組むなら、それができる会場を選ぶ必要があります。
② 時期をずらす — 月いくら貯めれば間に合うか
上のシミュレーターで不足額を出すと、「あと◯か月で埋めるなら月いくら必要か」が表示されます。
この金額が現実的かどうかが判断基準です。
| 月々の貯金額 | 判断 |
|---|---|
| 3万円まで | 多くの世帯で無理なく続けられる水準 |
| 5万円前後 | 共働きなら現実的。ボーナスを併用すると楽になる |
| 10万円以上 | 生活を圧迫する可能性が高い。時期を延ばすか規模を下げる |
時期をずらすと、貯金が増えるだけでなく会場費そのものが下がる可能性もあります。
安くなる時期を選ぶ
| 選び方 | 効果 |
|---|---|
| 平日にする | 土日祝より会場費が下がる。親族中心なら調整しやすい |
| オフシーズンにする | 1月・2月・8月は割引プランが出やすい |
| 直前プランを狙う | 空いた日程の割引。ただし選べる日が限られる |
| 時間帯をずらす | 夕方以降のナイトウエディングは安い場合がある |
特に少人数の式は日程調整がしやすいため、平日やオフシーズンを取りやすいという利点があります。
親族10人なら、全員の予定を合わせるのは難しくありません。
③ 借りる — ブライダルローンは使うべきか
結婚式の資金を借りる方法として、ブライダルローンやカードローンがあります。
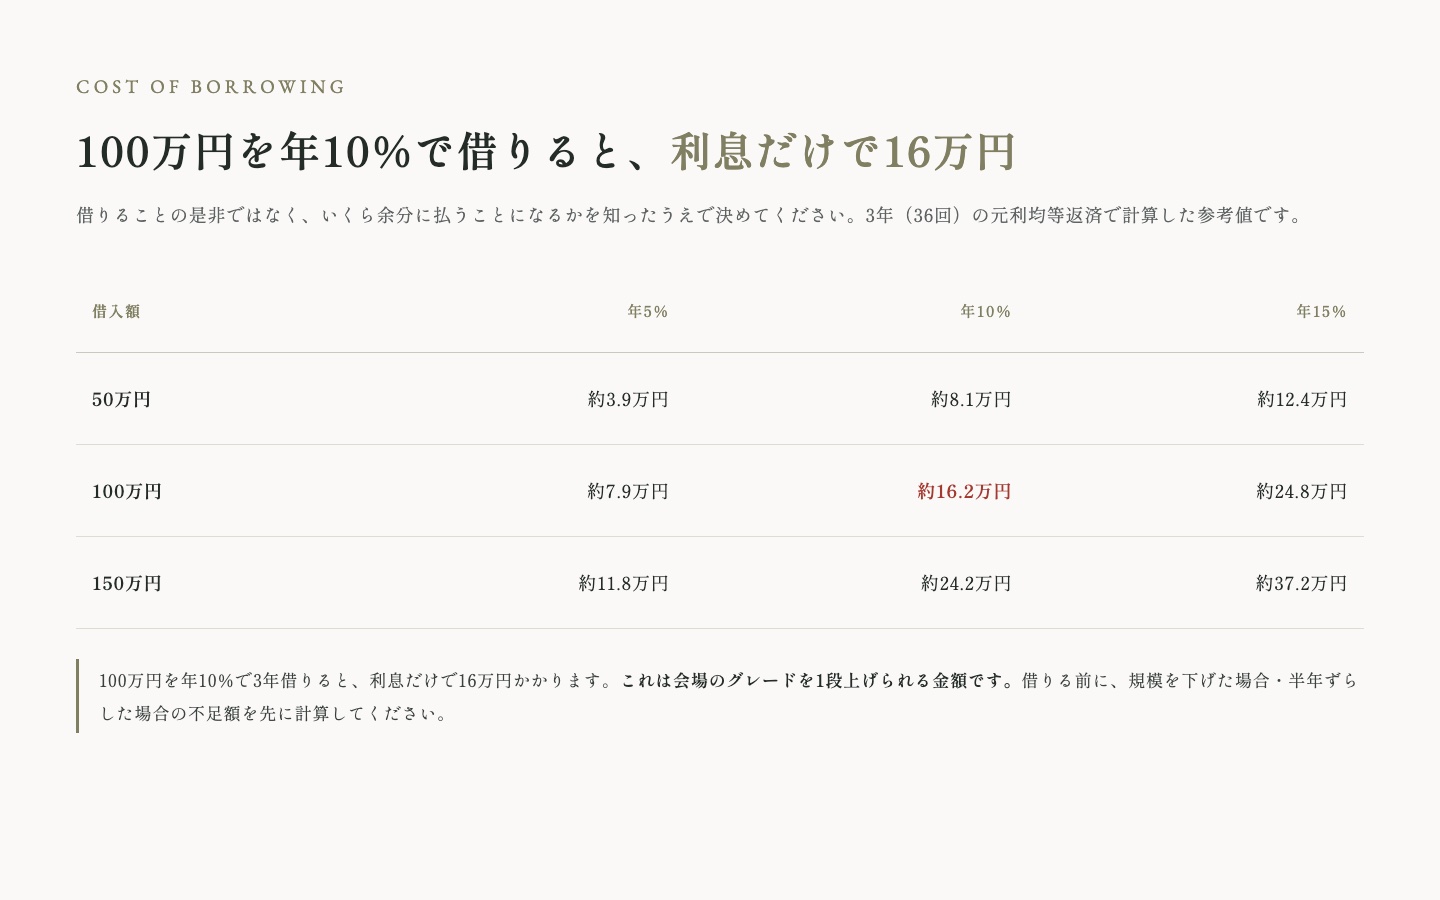
ここで大事なのは、借りることの是非ではなく、いくら余分に払うことになるかを知ったうえで決めることです。
上のシミュレーターでは、不足額を3年(36回)で返した場合の返済総額を、年5%・10%・15%の3パターンで出しています。
| 借入額 | 年5% | 年10% | 年15% |
|---|---|---|---|
| 50万円 | 利息 約3.9万円 | 利息 約8.1万円 | 利息 約12.4万円 |
| 100万円 | 利息 約7.9万円 | 利息 約16.2万円 | 利息 約24.8万円 |
| 150万円 | 利息 約11.8万円 | 利息 約24.2万円 | 利息 約37.2万円 |
3年(36回)の元利均等返済で計算した参考値。
実際の金利・手数料は商品により異なります。
100万円を年10%で3年借りると、利息だけで16万円かかります。
これは会場のグレードを1段上げられる金額です。
借りる前に、この順で確認してください。
- 規模を下げれば不足額はいくらになるか
- 3か月〜半年ずらせば貯金で埋まらないか
- 親に相談する余地はないか(4人に3人が援助を受けています)
- それでも借りるなら、金利と返済総額はいくらか
この4つを飛ばして借りると、返済のために新生活が圧迫されます。
支払い方法ごとの違い
| 支払い方法 | 利息・手数料 | 注意点 |
|---|---|---|
| 現金一括 | なし | 前払いの結婚式場では、式の1週間前までに全額必要 |
| クレジットカード一括 | なし | 利用限度額を超えると使えない。ポイントは付く |
| カードの分割・リボ | あり | 実質的にローンと同じ。手数料率を必ず確認 |
| ブライダルローン | あり | 用途が結婚関連に限定される商品が多い |
| カードローン | あり | 用途は自由だが金利が高めの傾向 |
同じ「借りる」でも商品によって金利が違います。
結婚式場が提携ローンを案内してくることもありますが、他と比較してから決めてください。
カード払いという選択
会場によっては、費用をクレジットカードで支払えます。
一括払いなら利息はかからず、支払いを1〜2か月先送りできます。
ただしカードの利用限度額を超えると使えません。
100万円以上を1枚で払えるかは、事前にカード会社へ確認が必要です。
また分割払い・リボ払いにすると手数料がかかります。
実質的にはローンと同じなので、その場合は上の表で利息を確認してください。
本当の問題は「支払いのタイミング」
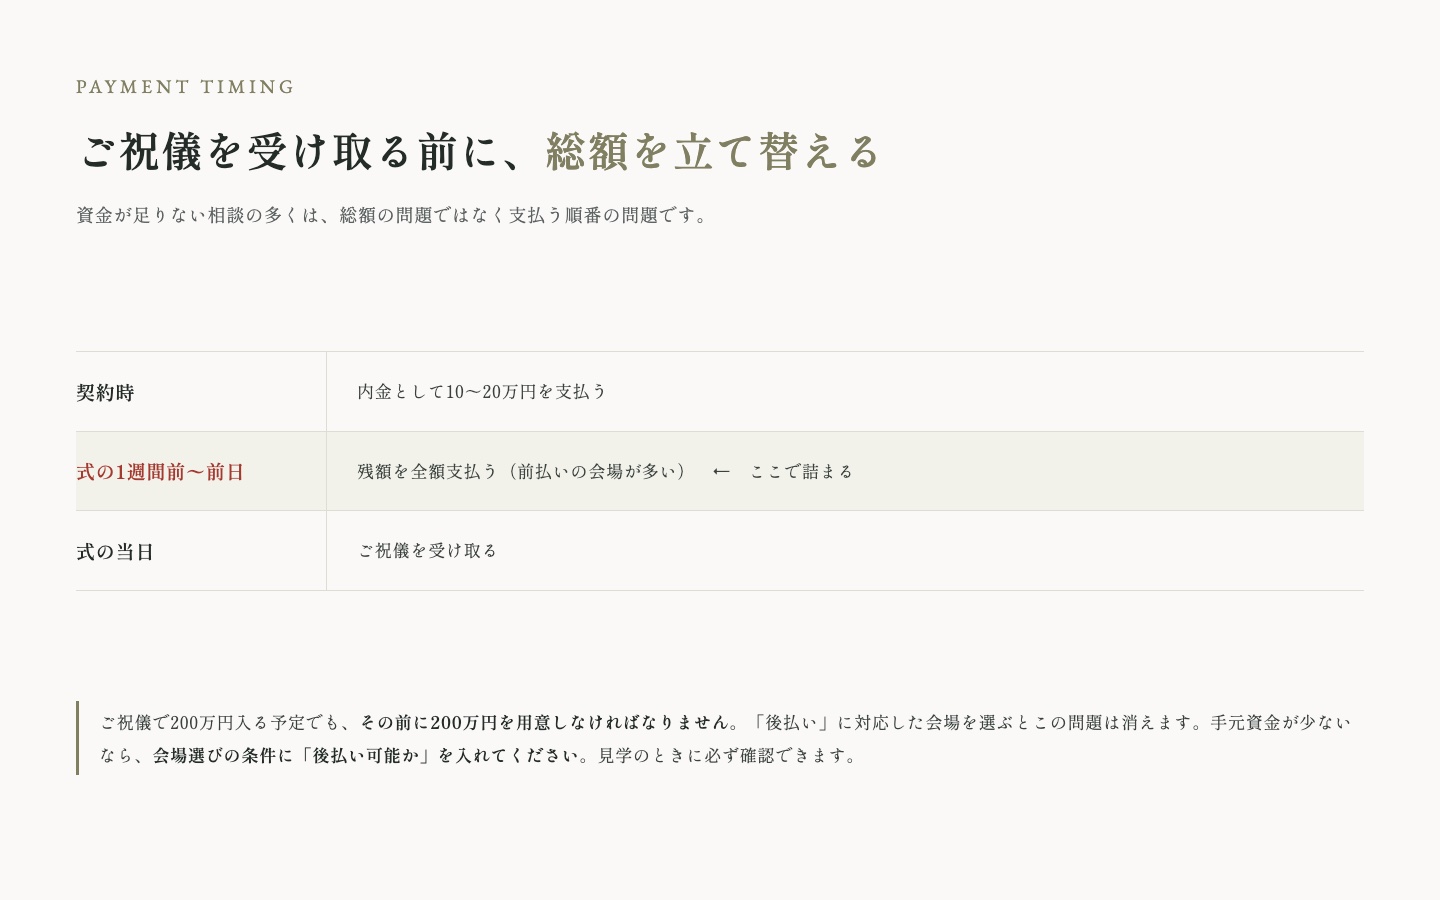
資金が足りない相談の多くは、総額の問題ではなく支払う順番の問題です。
| 時期 | お金の動き |
|---|---|
| 契約時 | 内金として10〜20万円を支払う |
| 式の1週間前〜前日 | 残額を全額支払う(前払いの会場が多い) |
| 式の当日 | ご祝儀を受け取る |
つまりご祝儀を受け取る前に、総額を立て替える必要があります。
ご祝儀で200万円入る予定でも、その前に200万円を用意しなければならない。
ここでつまずくケースが非常に多いところです。
「後払い」に対応した会場を選ぶと、この問題が消えます。
式の後に支払える会場なら、受け取ったご祝儀をそのまま充当できます。
手元資金が少ない場合、会場選びの条件に「後払い可能か」を入れてください。
見学のときに必ず確認できます。
後払いに対応していない会場でも、支払期日を交渉できることがあります。
契約前なら相談の余地があるため、契約後に気づくより先に聞いてください。
結婚助成金は結婚式費用に使えない
「結婚助成金」「結婚新生活支援事業」という制度があります。
これを結婚式の費用に使えると書いている記事がありますが、正確ではありません。
| 項目 | 内容 |
|---|---|
| 対象となる費用 | 住居費(家賃・敷金・礼金など)と引越費用 |
| 結婚式費用 | 対象外 |
| 補助の上限 | 夫婦ともに29歳以下=60万円/それ以外=30万円 |
| 年齢の要件 | 夫婦ともに39歳以下 |
| 所得の要件 | 世帯所得500万円未満 |
| 実施主体 | 自治体(実施していない自治体もある) |
こども家庭庁「地域少子化対策重点推進交付金」の公表資料にもとづく。
要件・金額は自治体および年度により異なります。
この制度は新生活を始めるための住居費・引越費用を補助するものです。
結婚式そのものには使えません。
ただし間接的な効果はあります。
引越しと新居の初期費用に60万円の補助が出れば、その分の貯金を式に回せるためです。
お住まいの自治体が実施しているかを確認してください。
この事業は全国一律ではなく、自治体ごとに実施の有無・金額・要件が違います。
「(市区町村名) 結婚新生活支援事業」で検索するか、役所の窓口で確認できます。
申請期限や予算上限があるため、早めの確認をおすすめします。
ふたりだけの結婚式という選択
ゲストを招かず、ふたりだけで挙式する形があります。
費用面ではもっとも軽く、資金が足りないときの現実的な選択肢です。
| 形式 | 費用の目安 | 特徴 |
|---|---|---|
| ふたりだけの挙式 | 10〜30万円 | チャペルや神社で式のみ。参加者がいないぶんご祝儀もない |
| ふたり+写真 | 20〜40万円 | 挙式とフォトを組み合わせる。記録が残る |
| フォトのみ | 10〜20万円 | もっとも安い。式という体験はない |
ふたりだけの式はご祝儀がゼロなので、費用はそのまま自己負担になります。
ただし総額が小さいため、貯金50万円でも十分に成立します。
あとから家族に「見たかった」と言われることがあります。
費用の問題が解決しても、この点は残ります。
対策として、ふたりで挙式したあとに、家族との会食だけ別途開くという組み合わせがあります。
チャペルでの挙式10万円+家族10人との会食25万円で、合計35万円ほどです。
この場合、会食にはご祝儀が発生する可能性があるため、実質的な自己負担はさらに下がります。
詳しくは家族婚の費用ページで計算できます。
見積もりを上げないための交渉
資金が足りなくなる原因の多くは、契約後に見積もりが上がることです。
初回の見積もりは最低ランクの内容で作られているため、実際に選んでいくと金額が膨らみます。
初回300万円が最終650万円になった、という相談も実際にあります。
契約前にやること
| やること | 理由 |
|---|---|
| 実際に選ぶ内容で見積もりを出してもらう | 最低ランクの見積もりは参考にならない。ドレス・料理・装花を実際のグレードで計算してもらう |
| 持ち込み料を確認する | ドレスやカメラマンを持ち込むと安くなるが、持ち込み料がかかる会場もある |
| 支払い時期を確認する | 前払いか後払いかで、必要な手元資金がまったく変わる |
| キャンセル料の規定を確認する | 契約後に規模を変更できるか。日程変更は可能か |
これらは契約前なら聞けますが、契約後は交渉の余地が減ります。
担当のプランナーに遠慮せず、金額の話を先にしてください。
プランナーに予算を伝えることは、失礼ではありません。
むしろ予算を伝えないと、標準的なプランを提案されて後から削ることになります。
「自己負担の上限は◯万円」と最初に言うほうが、双方にとって効率的です。
上のシミュレーターで出した金額を、そのまま伝えてください。
また、ゲストの費用負担にも配慮が必要です。
遠方の親族が多い場合、お車代や宿泊費を用意するかどうかで自己負担が変わります。
参加してもらう人に負担をかけすぎない範囲で、工夫できる部分を探してください。
それでも足りないとき
ここまでの方法を試しても足りない場合、考え方を変える必要があります。
式を分ける
一度に全部やらず、分割するという選択です。
- まずフォトウェディングで写真だけ残す(15万円前後)
- お金が貯まってから会食を開く
- 数年後に結婚1周年や出産後に改めて集まる
「結婚式は入籍と同時にやるもの」という決まりはありません。
実際、入籍から数年後に式を挙げる夫婦もいます。
会費制にする
ご祝儀ではなく、1人あたりの会費を決めて集める形式です。
北海道などでは一般的な方法です。
ゲストの負担が明確になり、新郎新婦の持ち出しも読みやすくなります。
ただし会費はご祝儀より低く設定するのが通例なので、総額の回収率は下がります。
式を挙げないという判断
これも選択肢のひとつです。
ただし「お金がないから」だけを理由に決めると、後から後悔することがあります。
フォトウェディングなら15万円前後、挙式のみなら35万円前後で形にできます。
ゼロか100かではなく、間の選択肢を検討してから決めてください。
親に相談することを、負けだと思わないでください。
ゼクシィ結婚トレンド調査2024では、74.2%が親・親族から援助を受けており、平均額は168.6万円です。
4人に3人が受けている以上、これは例外的なことではありません。
特に親が参列する式なら、親にとっても当事者の行事です。
よくある質問
- 貯金ゼロでも結婚式はできますか?
- 条件によっては可能です。
ご祝儀と親の援助で自己負担がまかなえる場合や、後払いに対応した会場を選べる場合です。
ただし前払いの会場では、ご祝儀を受け取る前に総額を用意する必要があります。
手元資金がない場合は、会場選びの段階で支払い時期を確認してください。 - 人数を減らせば安くなりますか?
- 総額は下がりますが、自己負担はほとんど減りません。
1人減らすと料理などが約2.5万円減る一方で、ご祝儀を3〜7万円失うためです。
下げるべきは人数ではなく、会場タイプなどの固定費です。 - ブライダルローンは使わないほうがいいですか?
- 一概には言えません。
大事なのは利息を含めた総額を知ったうえで決めることです。
100万円を年10%で3年借りると、利息だけで約16万円かかります。
その前に「規模を下げる」「時期をずらす」で埋まらないかを確認してください。 - 結婚助成金は結婚式に使えますか?
- 使えません。
結婚新生活支援事業の対象は住居費と引越費用で、結婚式費用は対象外です。
ただし新生活の初期費用に補助が出れば、その分を式に回せるという間接的な効果はあります。
実施の有無は自治体によって異なるため、お住まいの市区町村で確認してください。 - ご祝儀をあてにして計画してもいいですか?
- 見込みの8割で計算することをおすすめします。
ご祝儀は当日まで確定せず、欠席が出る可能性もあります。
また前払いの会場では、受け取る前に支払う必要があります。 - 持ち込みをすれば本当に安くなりますか?
- 持ち込み料の有無によります。
ドレスを持ち込んで20万円浮いても、持ち込み料が5万円かかれば効果は15万円です。
そもそも持ち込みを認めていない会場もあるため、持ち込み前提で予算を組むなら、契約前に確認してください。 - いつまでに貯めればいいですか?
- 上のシミュレーターで、式までの月数を入れると月いくら必要かが出ます。
月10万円を超えるようなら、時期を延ばすか規模を下げる検討をおすすめします。 - 親に援助を頼むのは非常識ですか?
- そんなことはありません。
ゼクシィ結婚トレンド調査2024では74.2%が援助を受けており、平均168.6万円です。
4人に3人が受けている以上、例外的なことではありません。
ただし高額な援助を受ける場合は、贈与税の扱いについて税務署や税理士に確認してください。 - 式場の提携ローンを勧められましたが、使うべきですか?
- 比較してから決めてください。
提携ローンは手続きが簡単な反面、金利が他より高いこともあります。
上の表のとおり、金利が5%違うと100万円の借入で利息が8万円変わります。
その場で契約せず、条件を持ち帰って比べることをおすすめします。 - 両親に費用を全部出してもらうのは変ですか?
- 変ではありませんが、金額が大きい場合は贈与税の扱いに注意が必要です。
結婚式の費用を親が直接会場に支払う形なら、通常は課税対象になりにくいとされています。
ただし現金を受け取る形や金額によって判断が分かれるため、税務署または税理士にご確認ください。 - カード払いにすれば利息はかかりませんか?
- 一括払いならかかりません。
ただし分割払いやリボ払いにすると手数料が発生します。
また利用限度額を超えると使えないため、100万円以上を払う場合は事前にカード会社へ確認してください。
不足額が出たとき、最初に検討すべきは借入ではなく会場の見直しです。
同じ人数・同じ内容でも、会場や日取りによって総額は大きく変わります。
ハナユメは全国5か所に相談デスクがあり、予算を先に伝えたうえで条件に合う会場を無料で相談できます。空き日程の割引が使えることもあります。
※ハナユメから式場見学を予約し成約いただくことが条件です。
※式場、日時、人数によっては、割引額が変動する場合があります。
結婚新生活支援事業の内容はこども家庭庁「地域少子化対策重点推進交付金」の公表資料にもとづきます。要件・補助額・実施の有無は自治体および年度により異なるため、必ずお住まいの市区町村でご確認ください。
返済額の試算は、元利均等返済(3年36回)で年5%・10%・15%と仮定した参考値です。当サイトは金融商品を紹介・推奨するものではなく、特定のローン商品の金利を示すものでもありません。実際の金利・手数料・審査条件は各金融機関にご確認ください。
会場タイプ別・スタイル別の費用は、上記の一次データと当サイトの費用シミュレーターの計算モデルにもとづく試算です。
実際の金額は会場・日取り・オプションにより大きく変動するため、最終的な費用は式場の正式見積もりでご確認ください。
贈与税の取り扱いについては個別の状況により判断が分かれるため、高額な援助を受ける場合は税務署または税理士にご確認ください。
当サイトは特定の式場・紹介サービス・金融機関の運営会社ではなく、中立の立場で費用の目安を提供しています。